Domain iwpa.de kaufen?
Wir ziehen mit dem Projekt
iwpa.de um.
Sind Sie am Kauf der Domain
iwpa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iwpa.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Tierische Nachrichten (Schwein & Gans) – DiafilmDer DIAVORTRAG „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” ist ein fröhliches Gutenachtmärchen, in dem die Tiere auf dem Hof ihre eigene Fernsehsendung starten – mit viel Humor und liebenswerten Figuren. Er wurde für das gemeinsame Dia-Anschauen in der Familie entwickelt, für Kindergarten- und Grundschulkinder. Die Geschichte unterhält und regt gleichzeitig zum Gespräch über Nachrichten, Streitgespräche und Freundschaft an. Produkteigenschaften: Marke: Diafilm Produktkategorie: Diafilm, Märchenfilm-Rolle Empfohlenes Alter: ab 3 Jahren, zum Vorlesen durch Erwachsene Hauptfunktion: Projektion des Diafilms mit einem Diaprojektor – für gemeinsames Erzählen Geförderte Fähigkeiten: Textverständnis, Fantasie, soziale Kompetenzen Material: auf Folie gedruckte Diafilmrolle Weitere wichtige Merkmale: witzige Tiergeschichte mit modernem TV-Thema Der Diafilm „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” erzählt ein warmherziges, modernes Tiermärchen. Gans beschließt, dass alle Tiere auf dem Hof die neuesten Nachrichten erfahren sollen, und gründet deshalb gemeinsam mit Schwein das „Tierfernsehen“. Auf den Bildern können die Kinder verfolgen, wie ein improvisiertes Studio entsteht, sich der Zuschauerraum füllt und aus der Nachrichtensendung eine richtige Talkshow mit hitziger Diskussion wird. Die Zeichnungen sind sehr detailreich und voller kleiner Gags, über die auch Erwachsene lachen können. Der Diafilm wird mit einem klassischen Diaprojektor verwendet. So können die Kinder im abgedunkelten Zimmer die Bilder an die Wand projizieren und das besondere Erlebnis eines gemeinsamen „Kino-Märchens“ genießen. Das langsame Wechseln der Dias unterstützt konzentriertes Zuhören und hilft der vorlesenden Person, ein angenehmes Erzähltempo zu halten. Der Text ist gut verständlich und zum Vorlesen gestaltet, sodass auch jüngere Kinder leicht mit Fragen und eigenen Ideen in die Geschichte einsteigen können. Die Talkshow in der Geschichte bietet einen guten Anlass, um mit Kindern über unterschiedliche Meinungen, Gerechtigkeitsempfinden und einen respektvollen Umgang in Diskussionen zu sprechen. Die humorvollen Szenen lockern Spannungen, während die Zuschauer zugleich erleben, wie wichtig Zusammenhalt in einer Gemeinschaft ist. Dieser Diafilm ist für Eltern ein Stück Nostalgie und für Kinder ein modernes, aktuelles Märchen. Für wen ist der Diafilm geeignet? Der Diafilm „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” ist ideal für Familien, in denen die Gutenachtgeschichte ein wichtiges gemeinsames Ritual ist und die anstatt eines Bildschirms lieber eine liebevoll projizierte Bildergeschichte anschauen. Er eignet sich besonders für Kindergartenkinder und Grundschüler, die Tiergeschichten und lustige Situationen mögen. Der Film fördert Textverständnis, Empathie und soziale Kompetenzen und ist für den Innenbereich mit Dia-Projektor gedacht. Er ist auch ein schönes Geschenk zum Geburtstag, Namenstag oder zu Weihnachten – sowohl als Einstieg in eine Diafilmsammlung als auch zur Ergänzung einer bestehenden Sammlung. Verpackungsgröße: 3 x 3 x 4 cm6,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lenz, Albert: Ressourcen fördernRessourcen fördern , Mentalisierungsbasierte Interventionen bei Kindern psychisch kranker Eltern und ihren Familien , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2021, Erscheinungsjahr: 20210131, Produktform: Kartoniert, Beilage: mit CD ROM, Autoren: Lenz, Albert, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2021, Seitenzahl/Blattzahl: 224, Keyword: Belastung; Bewältigungskompetenz; Coping; Eltern-Kind-Beziehung; Elterngespräche; Emotionsregulation; Familie; Familiengespräche; Familiäre Resilienz; Kommunikation; Mentalisierung; Mentalisierungsfähigkeit; Psychiatrie; Psychisch kranke Eltern; Psychische Störung; Psychoedukation; Psychotherapie; Resilienz; Ressourcenaktivierung; Schutzfaktoren; Sozialer Rückhalt; Soziales Netzwerk; Suchtkranke Eltern; Tabuthema, Fachschema: Psychiatrie - Psychiater~Psychologie~Psychologie / Kinder, Jugendliche~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 448, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801722180, eBook EAN: 9783840930065 9783844430066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
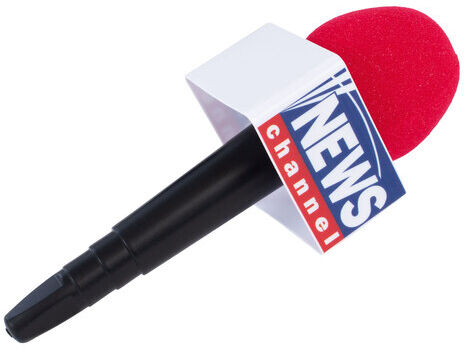
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tierische Nachrichten (Schwein & Gans) – DiafilmDer DIAVORTRAG „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” ist ein fröhliches Gutenachtmärchen, in dem die Tiere auf dem Hof ihre eigene Fernsehsendung starten – mit viel Humor und liebenswerten Figuren. Er wurde für das gemeinsame Dia-Anschauen in der Familie entwickelt, für Kindergarten- und Grundschulkinder. Die Geschichte unterhält und regt gleichzeitig zum Gespräch über Nachrichten, Streitgespräche und Freundschaft an. Produkteigenschaften: Marke: Diafilm Produktkategorie: Diafilm, Märchenfilm-Rolle Empfohlenes Alter: ab 3 Jahren, zum Vorlesen durch Erwachsene Hauptfunktion: Projektion des Diafilms mit einem Diaprojektor – für gemeinsames Erzählen Geförderte Fähigkeiten: Textverständnis, Fantasie, soziale Kompetenzen Material: auf Folie gedruckte Diafilmrolle Weitere wichtige Merkmale: witzige Tiergeschichte mit modernem TV-Thema Der Diafilm „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” erzählt ein warmherziges, modernes Tiermärchen. Gans beschließt, dass alle Tiere auf dem Hof die neuesten Nachrichten erfahren sollen, und gründet deshalb gemeinsam mit Schwein das „Tierfernsehen“. Auf den Bildern können die Kinder verfolgen, wie ein improvisiertes Studio entsteht, sich der Zuschauerraum füllt und aus der Nachrichtensendung eine richtige Talkshow mit hitziger Diskussion wird. Die Zeichnungen sind sehr detailreich und voller kleiner Gags, über die auch Erwachsene lachen können. Der Diafilm wird mit einem klassischen Diaprojektor verwendet. So können die Kinder im abgedunkelten Zimmer die Bilder an die Wand projizieren und das besondere Erlebnis eines gemeinsamen „Kino-Märchens“ genießen. Das langsame Wechseln der Dias unterstützt konzentriertes Zuhören und hilft der vorlesenden Person, ein angenehmes Erzähltempo zu halten. Der Text ist gut verständlich und zum Vorlesen gestaltet, sodass auch jüngere Kinder leicht mit Fragen und eigenen Ideen in die Geschichte einsteigen können. Die Talkshow in der Geschichte bietet einen guten Anlass, um mit Kindern über unterschiedliche Meinungen, Gerechtigkeitsempfinden und einen respektvollen Umgang in Diskussionen zu sprechen. Die humorvollen Szenen lockern Spannungen, während die Zuschauer zugleich erleben, wie wichtig Zusammenhalt in einer Gemeinschaft ist. Dieser Diafilm ist für Eltern ein Stück Nostalgie und für Kinder ein modernes, aktuelles Märchen. Für wen ist der Diafilm geeignet? Der Diafilm „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” ist ideal für Familien, in denen die Gutenachtgeschichte ein wichtiges gemeinsames Ritual ist und die anstatt eines Bildschirms lieber eine liebevoll projizierte Bildergeschichte anschauen. Er eignet sich besonders für Kindergartenkinder und Grundschüler, die Tiergeschichten und lustige Situationen mögen. Der Film fördert Textverständnis, Empathie und soziale Kompetenzen und ist für den Innenbereich mit Dia-Projektor gedacht. Er ist auch ein schönes Geschenk zum Geburtstag, Namenstag oder zu Weihnachten – sowohl als Einstieg in eine Diafilmsammlung als auch zur Ergänzung einer bestehenden Sammlung. Verpackungsgröße: 3 x 3 x 4 cm6,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Lenz, Albert: Ressourcen fördernRessourcen fördern , Mentalisierungsbasierte Interventionen bei Kindern psychisch kranker Eltern und ihren Familien , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2021, Erscheinungsjahr: 20210131, Produktform: Kartoniert, Beilage: mit CD ROM, Autoren: Lenz, Albert, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2021, Seitenzahl/Blattzahl: 224, Keyword: Belastung; Bewältigungskompetenz; Coping; Eltern-Kind-Beziehung; Elterngespräche; Emotionsregulation; Familie; Familiengespräche; Familiäre Resilienz; Kommunikation; Mentalisierung; Mentalisierungsfähigkeit; Psychiatrie; Psychisch kranke Eltern; Psychische Störung; Psychoedukation; Psychotherapie; Resilienz; Ressourcenaktivierung; Schutzfaktoren; Sozialer Rückhalt; Soziales Netzwerk; Suchtkranke Eltern; Tabuthema, Fachschema: Psychiatrie - Psychiater~Psychologie~Psychologie / Kinder, Jugendliche~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 448, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801722180, eBook EAN: 9783840930065 9783844430066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emmerson, Ph. D.: Ressourcen-TherapieRessourcen-Therapie , Die Ressourcen-Therapie ist eine hochwirksame therapeutische Methode. Wie die Ego-State-Therapie basiert auch die Ressourcen-Therapie nach Gordon Emmerson auf einem Teilemodell der Persönlichkeit. Sie gründet auf sorgfältigen diagnostischen Konzepten, ist durch breit angelegte klinische Erfahrung gestützt und bietet systematisch strukturierte Interventionen. Im Zentrum steht, dass spezifisch derjenige Persönlichkeitsteil während der Arbeit im Bewusstsein - und damit direkt adressierbar - ist, der Veränderung oder Entlastung braucht. Der Teil des "inneren Teams", der Therapie aufsucht, der "Ich" sagt und in diesem Moment im Bewusstsein ist (ein "Beobachter" oder "Berichterstatter"), ist in der Regel nicht der Teil, der Hilfe oder Veränderung benötigt. Den Teil zu finden, um den es eigentlich geht, und diesen ins Bewusstsein zu bekommen, dazu dienen die Schlüsselkompetenzen der Ressourcen-Therapie. In diesem Grundlagenbuch führt Gordon Emmerson in die zentralen Konzepte der Ressourcen-Therapie ein und beschreibt systematisch die Methoden und therapeutischen Interventionsschritte, die Aktionsparadigmen und "Pathologien". Gordon Emmersons klare Diktion macht die Systematik gut nachvollziehbar, Tabellen verhelfen zu Übersicht und Orientierung. So eignet sich das Buch sowohl für das Selbststudium als Einsteiger wie zur Begleitung bei der klinischen Aus- und Weiterbildung. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201906, Produktform: Kartoniert, Titel der Reihe: Hypnose und Hypnotherapie##, Autoren: Emmerson, Ph. D., Seitenzahl/Blattzahl: 121, Keyword: Anorexie; Bewältigungsstrategie; Bridging; Bulimie; Depression; Dissoziation; Drogen; Ego States; Enttäuschung; Essstörungen; Introjekt; Komplizierte Trauer; Krisenintervention; Missbrauch; PTBS; PTSD; Paarberatung; Panikstörung; Paul Federn; Persönlichkeitsanteile; Posttraumatische Belastungsstörung; Prokrastination; Psychodynamik; Rage; Resource State; Resource Therapy; Retro-avoiding; Retro-original; Schlafstörungen; Sigmund Freud; Soziale Angststörung; Spielsucht; Sucht; Supervision; Trauma; Vaded State; Verwirrung; Wut; Zurückweisung; Zwangsstörungen; chronische Erschöpfung; dissonant; invadiert; psychodynamisch; retro; sensorisch erlebte Erinnerung; widerstreitend; überfluteter State, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 216, Breite: 137, Höhe: 11, Gewicht: 201, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 257071621,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.